
Une toiture dégradée peut faire chuter le prix de vente d’une maison de 8 à 15 % — soit plusieurs dizaines de milliers d’euros perdus sur une transaction ordinaire. Avant même d’entrer dans le salon, l’acheteur lève les yeux.
C’est une réalité que l’on voit chantier après chantier : quand un propriétaire met sa maison sur le marché sans avoir regardé l’état de son toit, il découvre souvent trop tard que l’acheteur, lui, a déjà fait le calcul. Tuiles dépareillées, gouttières déformées, traces d’humidité dans les combles — chaque défaut visible devient un argument de négociation entre les mains de l’acquéreur. Et les arguments, il les utilise.
Ce n’est pas qu’une question d’esthétique. La toiture protège la structure entière du bâtiment, conditionne les performances thermiques et influe directement sur le Diagnostic de Performance Énergétique (DPE). Dans un marché immobilier où les acheteurs sont mieux informés et souvent accompagnés d’un professionnel, l’état de la couverture peut véritablement faire la différence entre une vente fluide et une négociation laborieuse.
Voici ce que l’état de votre toit change concrètement sur le prix affiché, les marges de négociation, les obligations légales et la décision de rénover avant de vendre.
👉 L’essentiel à retenir
- Une toiture dégradée entraîne une décote de 8 à 15 % sur le prix de vente estimé, soit plusieurs dizaines de milliers d'euros sur un bien courant.
- Le coût d'une réfection complète de toiture reste souvent inférieur à la décote subie en vendant en l'état.
- Il n'existe pas de diagnostic toiture obligatoire à la vente, mais la couverture est indirectement évaluée via le DPE et le diagnostic amiante.
- Mentionner explicitement une toiture rénovée dans l'annonce immobilière attire les acheteurs et réduit la marge de négociation.
- Une toiture rénovée offre un retour sur investissement estimé entre 70 et 100 % du coût des travaux dans le prix de vente final.
1. Ce que voit l’acheteur avant même de passer la porte
La toiture est le premier élément visible depuis la rue. C’est une évidence, mais ses conséquences sont sous-estimées. Un affaissement de faîtage, des tuiles manquantes, des gouttières rouillées ou un toit verdâtre couvert de mousses envoient un signal immédiat : il y a eu un défaut d’entretien. L’acheteur n’a pas besoin d’être expert pour le remarquer — il lui suffit de regarder en sortant de sa voiture.
Ce premier regard conditionne toute la visite qui suit. L’acheteur entre dans la maison avec l’idée qu’il devra budgéter des travaux importants, et chaque autre défaut — même mineur — vient confirmer cette impression. À l’inverse, un toit propre, des gouttières alignées et une couverture homogène rassurent : le bien a été entretenu, les combles sont probablement sains, la charpente est sans doute solide.
1.1 L’impression négative se chiffre rapidement
Les données immobilières confirment ce ressenti. Selon les sources du secteur, les infiltrations visibles constituent le premier motif de négociation à la baisse lors d’une transaction. Les diagnostiqueurs mandatés avant une vente repèrent systématiquement les traces d’humidité dans les combles, et cela se traduit par une décote qui varie selon les sources et les comparatifs retenus : de l’ordre de 10 à 15 % par rapport au prix estimé du bien, selon les sources du secteur.
Sur une maison estimée à 200 000 €, cela représente entre 20 000 et 30 000 € de moins sur le prix final — souvent bien plus que le coût d’une réfection de toiture correctement planifiée. Ce n’est pas une théorie : c’est la mécanique normale d’une négociation où l’acheteur chiffre le risque et l’intègre à son offre.
1.2 Les mousses et lichens ne pardonnent pas
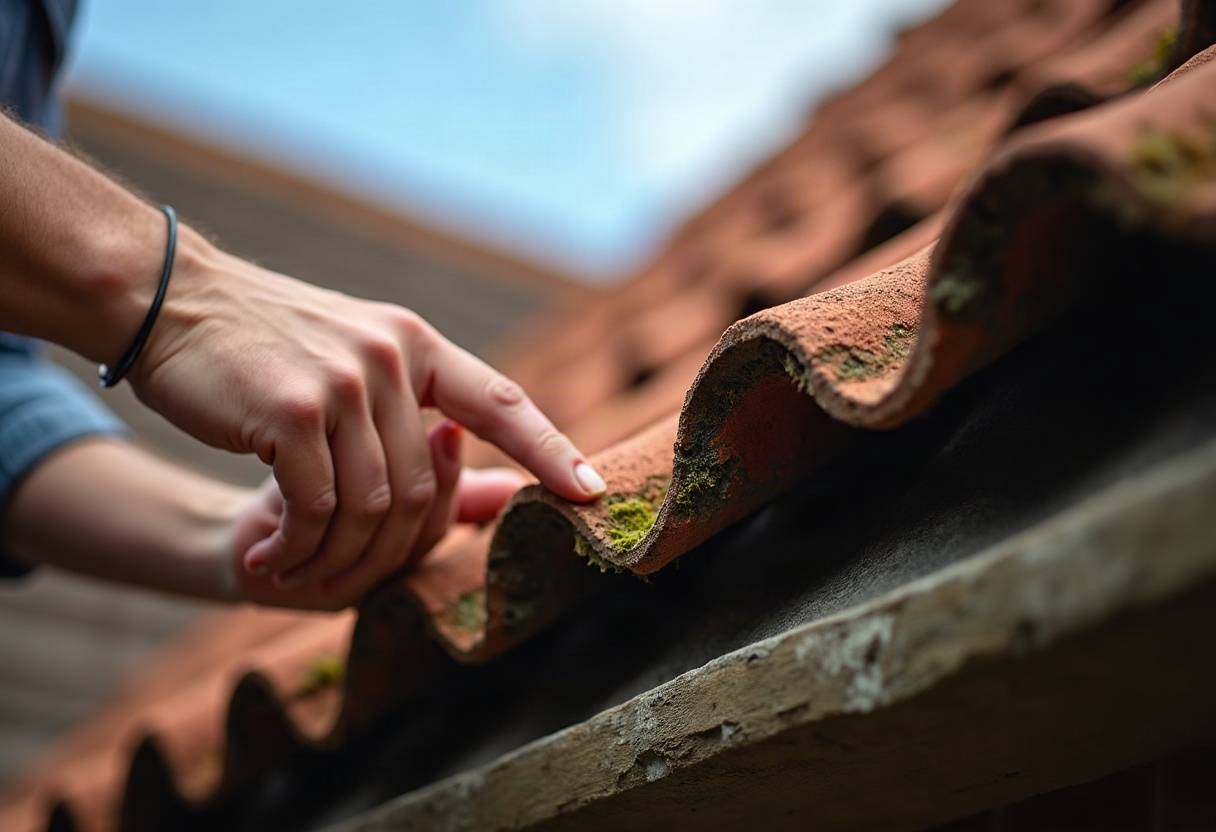
Dans le Douaisis et plus largement dans les Hauts-de-France, le climat humide favorise une colonisation rapide des toitures par les mousses, les lichens et les algues. Une toiture non traitée depuis plusieurs années présente souvent un aspect verdâtre immédiatement identifiable lors des visites — y compris sur les photos d’annonce, où le toit apparaît souvent en arrière-plan.
Ces végétaux posent un double problème : ils dégradent les matériaux de couverture en retenant l’humidité, et ils obstruent progressivement les gouttières. Pour un acheteur, un toit envahi de mousses est synonyme d’entretien négligé et d’infiltrations potentielles — même si la structure est encore saine en dessous. C’est une décote injuste, mais c’est la réalité.
2. La décote réelle : de combien parle-t-on vraiment ?
Les fourchettes de décote liées à une toiture dégradée varient selon les sources, mais elles convergent toutes dans la même direction. Une toiture en mauvais état — fuites avérées, matériaux vieillissants, charpente fragilisée — entraîne une négociation à la baisse comprise entre 8 et 15 % du prix de vente estimé. Sur une maison à 300 000 €, cela représente de 24 000 à 45 000 €.
Ce chiffre doit être mis en regard du coût d’une réfection complète, qui se situe typiquement entre 15 000 et 30 000 € selon la surface, le matériau choisi et la complexité du chantier. La conclusion s’impose d’elle-même : dans la majorité des cas, rénover avant de vendre coûte moins cher que de vendre en l’état.
2.1 Le retour sur investissement d’une réfection
Selon les études immobilières, une toiture rénovée offre un retour sur investissement de 70 à 100 % du coût des travaux dans le prix de vente final. Autrement dit, si vous dépensez 20 000 € pour remettre votre couverture en état, vous pouvez raisonnablement espérer récupérer entre 14 000 et 20 000 € sur le prix de vente — en plus d’éviter la décote de départ.
La logique est simple : l’acheteur ne paie pas les travaux à leur valeur réelle, il les intègre à son offre avec une marge de sécurité. Vous, en les réalisant avant, vous les payez au prix du marché et vous les valorisez pleinement dans la transaction.
2.2 La situation spécifique du marché douaisien
À Douai, le marché immobilier a connu un ralentissement notable ces deux dernières années, avec un volume de transactions en baisse et des prix au mètre carré qui se sont légèrement tassés. Dans ce contexte, les acheteurs sont moins pressés et plus exigeants : ils ont le temps de comparer, de faire inspecter les biens et de négocier fermement. Un toit en mauvais état leur donne exactement le levier dont ils ont besoin pour justifier une offre basse.
Pour un vendeur dans le Douaisis, présenter un bien dont la toiture est irréprochable n’est plus un luxe — c’est une condition pour vendre dans des délais raisonnables et sans concéder trop sur le prix.
3. Ce que dit la loi : diagnostics obligatoires et couverture
Une idée reçue circule dans l’esprit de nombreux vendeurs : « Je n’ai pas à faire inspecter ma toiture avant de vendre. » C’est partiellement vrai sur le plan légal, mais la réalité pratique est plus nuancée.
La loi n’impose pas de diagnostic toiture spécifique lors d’une vente immobilière. Il n’existe pas, en droit français, d’obligation de faire inspecter la couverture par un professionnel avant de signer un compromis. Cependant, la toiture est indirectement concernée par plusieurs diagnostics qui, eux, sont obligatoires.
3.1 Le DPE et l’audit énergétique : la toiture en arrière-plan
Le Diagnostic de Performance Énergétique (DPE) est obligatoire pour toute vente. Il ne détaille pas l’état de la couverture en tant que tel, mais une toiture mal isolée ou perméable à l’air pèse directement sur la classe énergétique du logement. Un mauvais DPE — classes F ou G — rend le bien moins attractif et peut déclencher des obligations supplémentaires.
En effet, l’audit énergétique réglementaire est obligatoire à la vente des logements classés F ou G depuis le 1er avril 2023, et s’applique depuis le 1er janvier 2025 aux logements de classe E — ces deux obligations ne concernant que les logements en monopropriété, pas les appartements en copropriété. Cet audit doit être remis à l’acquéreur potentiel dès la première visite. Il inclut des scénarios de travaux pour améliorer les performances du logement — et la toiture y figure souvent en bonne place. L’article dédié à l’impact sur la classe énergétique d’une réfection de couverture détaille ce mécanisme.
3.2 Le diagnostic amiante : la couverture fibrociment concernée
Pour les maisons construites avant le 1er juillet 1997, le diagnostic amiante est obligatoire. Les toitures en fibrociment — largement répandues dans le parc immobilier du Nord — sont directement visées : elles peuvent contenir de l’amiante chrysotile. Si le diagnostic révèle la présence d’amiante, cela n’interdit pas la vente, mais l’acheteur en est informé et peut s’en servir comme argument de négociation.
L’ensemble de ces diagnostics obligatoires est regroupé dans le Dossier de Diagnostic Technique (DDT), remis à l’acquéreur au plus tard le jour de la signature de la promesse de vente. Un DDT incomplet expose le vendeur à des recours ultérieurs.
4. Rénover avant de vendre : ce qu’il faut évaluer en priorité
La décision de rénover avant de vendre ne se prend pas à l’aveugle. Tout dépend de l’état réel de la couverture, de l’ampleur des travaux nécessaires et du délai dont vous disposez avant la mise en vente. Un nettoyage et un traitement hydrofuge sur une toiture globalement saine n’ont pas le même impact qu’une réfection complète sur une charpente fragilisée.
4.1 Les points de contrôle incontournables
Avant de prendre une décision, il faut savoir exactement à quoi on a affaire. Une inspection sérieuse couvre plusieurs niveaux : l’état des éléments de couverture (tuiles, ardoises ou bac acier), le faîtage, les rives et les solins, les gouttières, et la structure sous-jacente — chevrons, liteaux, pannes. Un couvreur expérimenté qui monte sur le toit saura distinguer une toiture qui a juste besoin d’un traitement de celle qui nécessite une réfection partielle ou totale. Pour comprendre ce que recouvre concrètement cette démarche, notre guide sur ce que vérifie un couvreur lors d’une inspection détaille chaque étape.
Sur les toitures du Nord, quelques points méritent une attention particulière : l’état des faîtages cimentés (qui se fissurent avec les cycles gel-dégel), les rives en bois qui ont souvent pourri au fil des années, et les solins de cheminée qui sont souvent la première source d’infiltration.
4.2 Choisir le bon niveau d’intervention
Trois niveaux d’intervention sont possibles selon le diagnostic :
- Le traitement seul : nettoyage haute pression, traitement anti-mousse puis application d’un hydrofuge incolore ou coloré. C’est la solution adaptée à une toiture structurellement saine mais visuellement dégradée. Le résultat est immédiatement visible et valorisable dans une annonce.
- La réfection partielle : remplacement des éléments défaillants (faîtage, rives, quelques tuiles cassées) sans toucher à l’ensemble de la couverture. Cette option est judicieuse quand la majorité de la toiture est encore en bon état.
- La réfection complète : quand les matériaux sont en fin de vie ou que la charpente présente des signes de faiblesse. C’est le niveau d’intervention le plus coûteux, mais aussi celui qui offre le retour sur investissement le plus net lors d’une vente. Le choix du matériau — tuile, ardoise ou bac acier isolé — dépend de la pente, du support existant et des contraintes du Plan Local d’Urbanisme. Notre guide sur choisir le bon matériau de couverture vous aide à cadrer cette décision.
4.3 Profiter des aides avant de vendre
Si la réfection est couplée à une isolation thermique par la toiture, des aides financières restent accessibles en 2026. Le calendrier réglementaire évolue : certains dispositifs sont amenés à se restreindre dans les mois à venir. Agir rapidement permet de réduire le reste à charge avant la mise en vente. Notre article sur les aides financières pour rénover sa toiture en 2026 fait le point sur les dispositifs actuellement mobilisables.
5. Comment valoriser une toiture rénovée dans la vente
Faire les travaux, c’est bien. Les valoriser dans la transaction, c’est mieux. Une toiture refaite qui n’est pas mentionnée dans l’annonce est une opportunité manquée.
5.1 Ce qu’il faut communiquer dans l’annonce
La formulation compte. Mentionner explicitement « Toiture refaite à neuf en 2024 » ou « Couverture en excellent état avec garantie décennale transférable » attire l’œil des acheteurs qui filtrent les annonces selon ce critère. Ces acheteurs-là savent qu’une toiture neuve représente dix à quinze ans de tranquillité sans dépense imprévue — et ils sont prêts à payer le prix pour cette sérénité.
Conservez tous les documents liés aux travaux : devis, factures, attestation d’assurance décennale de l’entreprise intervenante. Ces pièces constituent la preuve concrète de la qualité de l’intervention et elles se transmettent à l’acquéreur avec le bien. La garantie décennale, attachée au bâtiment, court avec lui quel que soit le propriétaire.
5.2 L’argument qui neutralise la négociation
Dans une négociation immobilière, l’acheteur cherche des failles. Une toiture récemment réfectée par un professionnel assurable lui retire le principal levier. Il ne peut pas objecter une dépense à prévoir — elle vient d’être faite, documentée, garantie. C’est précisément ce qui transforme un coût de travaux en investissement de valorisation : non seulement vous relevez le prix de vente, mais vous réduisez la surface de négociation disponible.
Les services de couverture proposés par LDC Bâtiment incluent systématiquement une inspection préalable de la structure avant tout devis — ce qui garantit que les travaux réalisés correspondent exactement à ce dont la toiture a besoin, sans sur-facturer ni sous-traiter.
Questions fréquentes
La garantie décennale du couvreur est-elle transférable à l'acheteur lors d'une vente ?
Oui. La garantie décennale est attachée au bâtiment, pas au propriétaire. Si des travaux de couverture ont été réalisés par un professionnel assuré et que la garantie décennale court encore, le droit à cette garantie bénéficie automatiquement aux propriétaires successifs — à condition que le vendeur remette à l’acquéreur les attestations d’assurance décennale des entreprises intervenantes, sans lesquelles la garantie ne pourrait être mobilisée en pratique. C’est un argument de poids à mentionner dans l’annonce et lors des négociations : l’acheteur bénéficie d’une protection légale sans frais supplémentaires.
Faut-il rénover la toiture avant de faire estimer sa maison, ou après ?
Idéalement avant. Un agent immobilier ou un notaire évaluera le bien en tenant compte de l’état visible du toit. Une toiture dégradée fait baisser l’estimation de départ, ce qui réduit la marge de manœuvre du vendeur. Rénover avant l’estimation permet d’obtenir une base plus haute et de négocier depuis une position plus solide.
Un diagnostic toiture indépendant est-il utile avant de vendre, même s'il n'est pas obligatoire ?
Oui, et c’est souvent une démarche payante. Faire inspecter la toiture par un couvreur professionnel avant la mise en vente permet d’identifier les désordres réels, d’y remédier si nécessaire et d’apporter une preuve tangible aux acheteurs que la couverture est en bon état. Cela réduit les objections lors des visites et les demandes de remise lors de la signature.
Une toiture qui a été simplement traitée (démoussage, hydrofuge) a-t-elle autant de valeur qu'une toiture refaite ?
Non, les deux ne se valent pas aux yeux d’un acheteur averti. Un traitement hydrofuge entretient une toiture saine, mais il ne corrige pas des tuiles fissurées, un faîtage défaillant ou une charpente fragilisée. En revanche, un traitement récent bien documenté sur une toiture en bon état constitue un argument positif : il montre que le propriétaire entretient son bien. L’impact sur le prix reste limité par rapport à une réfection complète.
Conclusion
L’état de votre toiture n’est pas une variable secondaire dans une vente immobilière. C’est souvent le premier argument de négociation à la baisse que l’acheteur va utiliser — et le plus difficile à contrer si les défauts sont visibles. À l’inverse, une couverture en bon état, bien documentée, neutralise cette marge de manœuvre et soutient un prix de vente plus juste.
La démarche rationnelle est claire : faire inspecter la toiture avant de décider quoi que ce soit, chiffrer les travaux nécessaires, et comparer ce coût à la décote probable en cas de vente en l’état. Dans la grande majorité des situations que nous rencontrons sur le terrain, rénover coûte moins cher que de perdre sur la transaction.
Si vous envisagez de vendre votre bien dans le Douaisis et que vous souhaitez un regard professionnel sur l’état de votre toiture avant de prendre une décision, LDC Bâtiment se déplace gratuitement pour évaluer votre situation et vous remettre un devis sans engagement. Vous pouvez également mentionner le code LDC59 lors de votre demande pour bénéficier de 10 % de réduction sur votre devis. Demander un devis gratuit.